一、行业概况
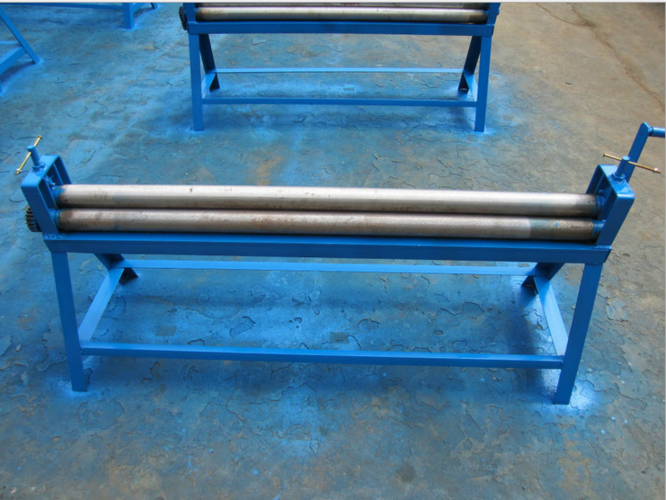
金属成形机床是装备制造业的重要组成部分,主要包括锻压机械、冲压设备、钣金加工设备等,广泛应用于汽车、航空航天、家电、电子、建筑等领域。2018年,中国金属成形机床行业在市场需求升级、产业结构调整的背景下,呈现出稳中求进的发展态势,智能制造转型成为行业主线。
二、2018年行业运行现状
1. 市场规模与产销情况
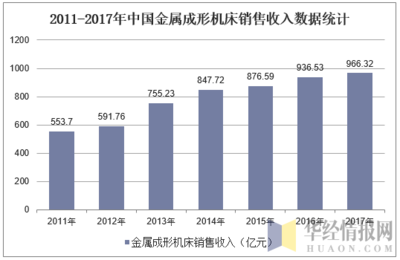
2018年,中国金属成形机床行业整体保持平稳运行。受下游汽车、家电等行业需求波动影响,行业增速有所放缓,但中高端产品需求持续增长。锻压机械、冲压设备等传统产品产量总体稳定,数控化率进一步提升。据相关统计数据,金属成形机床行业主营业务收入维持在较高水平,数控金属成形机床产量占比持续提高,产品结构优化趋势明显。
2. 进出口情况
2018年,中国金属成形机床进出口贸易保持活跃。进口方面,高端数控锻压设备、精密冲压设备仍依赖进口,德国、日本等国家是主要进口来源地;出口方面,中低端产品出口竞争力较强,出口市场以东南亚、南亚、中东等新兴市场为主。贸易逆差在高端产品领域依然存在,反映出国内高端金属成形机床的供给能力仍需提升。
三、行业加快智能制造转型
1. 数控化与智能化水平提升
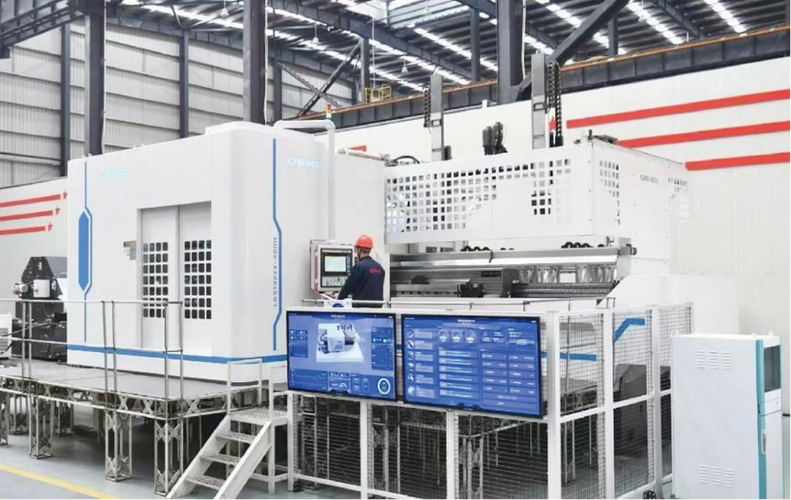
2018年,金属成形机床行业智能化转型步伐明显加快。数控技术、伺服驱动技术、自动化上下料系统在锻压设备中广泛应用,数控折弯机、数控转塔冲床、激光切割机等产品智能化水平不断提高。部分龙头企业已实现从单机数控化向成套自动化、柔性化生产线升级,具备冲压自动化线、钣金柔性加工单元的研制能力。
2. 智能制造试点与产业升级
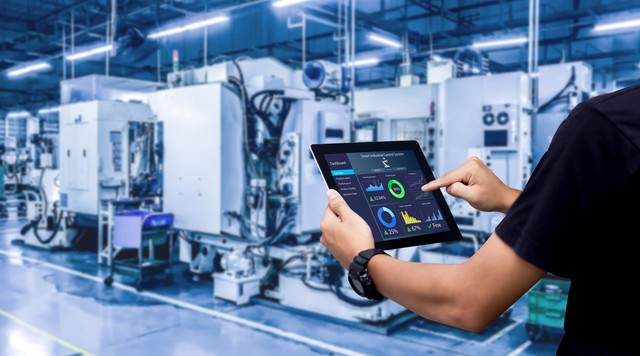
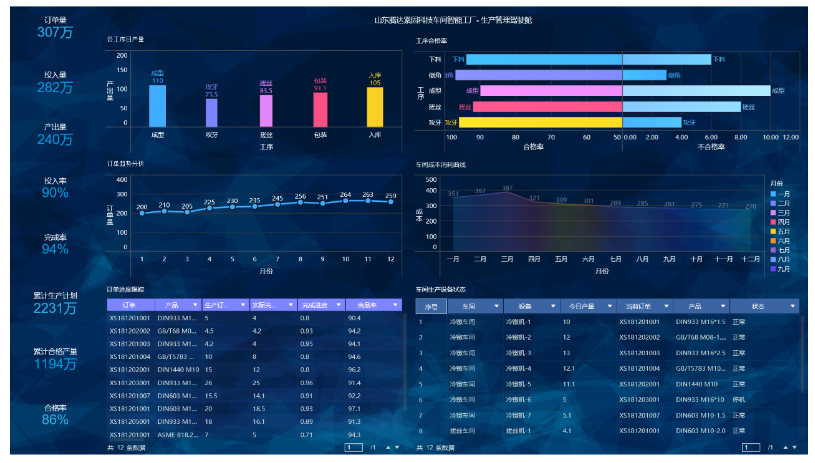
行业内多家企业积极推进智能制造试点示范项目,建设数字化车间和智能工厂。通过引入工业机器人、物联网、大数据分析等技术,实现生产过程的实时监控、设备联网和智能调度。锻压设备与机器人集成应用日益成熟,冲压自动化生产线在汽车零部件制造领域加速普及。
3. 新技术融合应用
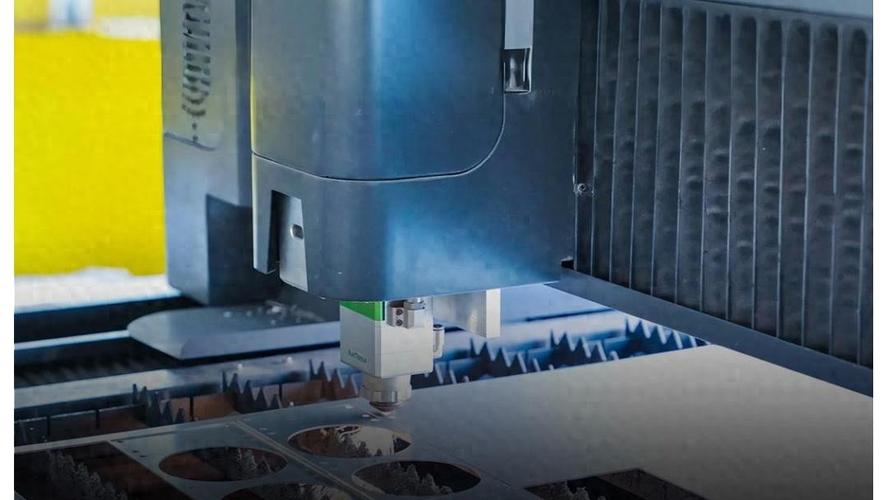
激光加工技术、伺服直驱技术、增材制造与传统成形工艺的融合应用不断深化。激光切割、激光焊接设备保持较快增长,成为金属成形机床行业的重要增长点。智能控制系统、远程运维服务、成形工艺数据库等软件与服务的价值占比提升,推动行业从单一设备制造向“设备+服务”综合解决方案供应商转型。
四、行业面临的主要问题
- 高端供给不足:高精度、高速度、大型化的高端锻压设备仍依赖进口,核心功能部件自主化水平有待提高。
- 自主创新能力有待加强:基础研究和技术积累相对薄弱,关键共性技术攻关投入不足。
- 市场竞争加剧:中低端产品同质化竞争严重,企业盈利能力承压。
- 人才结构性短缺:智能制造转型对复合型技术人才需求增加,行业人才供给存在缺口。
五、发展建议与趋势展望
- 加快高端产品研发:聚焦汽车轻量化、航空航天等领域需求,突破伺服压力机、大型多工位压力机、精密冲压设备等高端产品技术瓶颈,提升核心功能部件自主化能力。
- 深化智能制造转型:推动成形机床与工业机器人、工业互联网深度融合,发展柔性化、智能化成形生产线。推进数字化车间和智能工厂建设,提升全流程智能化水平。
- 强化产学研协同创新:加强与高校、科研院所合作,突破基础共性技术,完善行业标准体系。
- 拓展服务型制造:发展远程运维、设备健康管理、成形工艺服务等增值服务,提升产品附加值。
- 优化出口结构:在巩固新兴市场的推动中高端产品出口,提升国际竞争力。
六、
2018年,中国金属成形机床行业在平稳运行中加快结构调整,智能制造转型成为行业发展的鲜明特征。数控化、自动化、智能化水平持续提升,激光加工等新技术应用不断拓展,行业正从传统设备制造向智能装备与综合服务方向迈进。面对高端供给不足、创新能力有待加强等挑战,行业需持续深化技术创新与智能制造转型,推动金属成形机床产业向高质量发展阶段稳步前进。