本报告旨在全面分析2021-2026年中国金属成形机床行业的市场现状、竞争格局、发展趋势及投资机会,为行业参与者、投资者及政策制定者提供决策参考。
第一章 行业概述
1.1 金属成形机床定义与分类
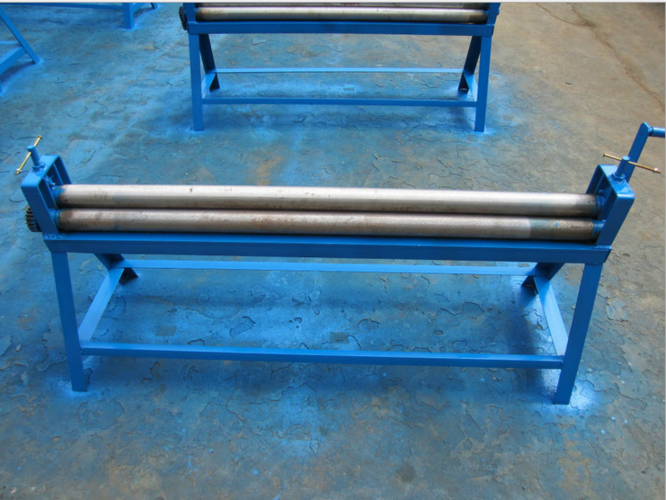
金属成形机床是指通过塑性变形对金属材料进行加工的设备,主要包括锻压机床、冲压机床、折弯机、剪切机等。按加工方式可分为压力机、锻造设备、冲压设备、折弯设备等。
1.2 行业在国民经济中的地位
金属成形机床是装备制造业的基础,广泛应用于汽车、航空航天、家电、电子、建筑等领域,其发展水平直接影响下游产品的质量和成本。
第二章 市场环境分析
2.1 政策环境
国家出台《中国制造2025》《十四五智能制造发展规划》等政策,支持高端数控机床发展,推动行业向智能化、绿色化转型。
2.2 经济环境
2021-2026年,中国GDP保持中高速增长,制造业投资回升,为金属成形机床行业提供稳定需求。
2.3 技术环境
数控技术、伺服驱动、自动化集成等技术进步,推动金属成形机床向高精度、高效率、柔性化方向发展。
第三章 市场规模与供需分析
3.1 市场规模
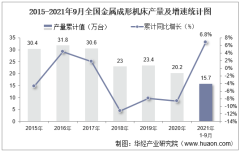
2021年中国金属成形机床市场规模约XX亿元,预计2026年将达到XX亿元,年均复合增长率约X%。
3.2 供给分析
国内企业在中低端市场具备较强竞争力,高端市场仍依赖进口。主要生产企业包括济南二机床、扬力集团、亚威股份等。
3.3 需求分析
汽车行业是最大下游,占比约40%;航空航天、家电、电子等行业需求增长迅速。
第四章 竞争格局分析
4.1 市场集中度
行业集中度较低,CR10约为30%,中小企业众多。
4.2 主要企业分析
(1)济南二机床:大型锻压设备龙头,技术领先。
(2)扬力集团:冲压设备领域优势明显。
(3)亚威股份:激光加工与成形机床协同发展。
(4)外资企业:通快、天田等占据高端市场。
第五章 发展趋势与前景预测
5.1 智能化
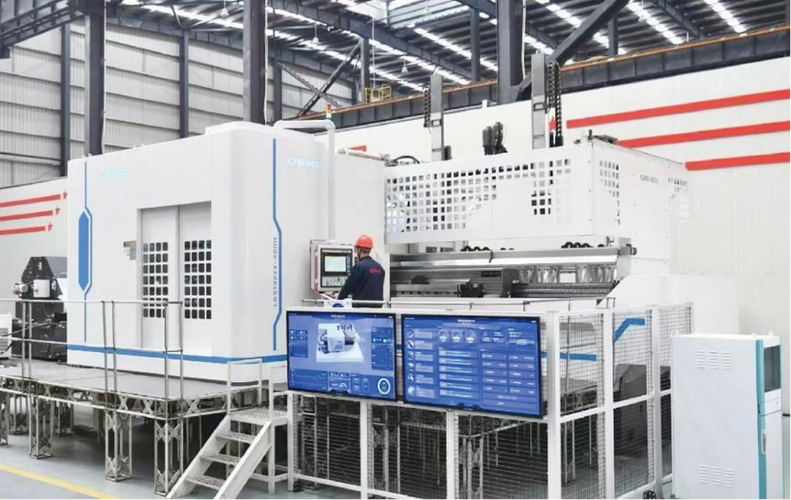
数控化率持续提升,智能工厂、远程运维等成为趋势。
5.2 绿色化
节能环保要求推动轻量化设计、能量回收等技术应用。
5.3 服务化
企业从单一设备销售向提供整体解决方案转型。
5.4 市场前景
预计2021-2026年行业保持稳定增长,高端产品需求旺盛。
第六章 投资规划建议
6.1 投资机会
(1)高端数控成形机床研发与产业化。
(2)智能制造解决方案提供商。
(3)关键零部件国产化。
6.2 投资风险
(1)技术研发风险。
(2)市场需求波动风险。
(3)原材料价格波动风险。
6.3 投资策略
(1)关注具有核心技术优势的企业。
(2)布局智能制造与服务化转型领域。
(3)加强国际合作,引进先进技术。
第七章 结论
中国金属成形机床行业正处于转型升级关键期,智能化、高端化、绿色化是未来方向。投资者应把握政策红利和市场机遇,合理规划投资,规避风险,实现可持续发展。