一、行业概述与定义
金属成形机床是指通过塑性变形对金属材料进行加工,使其成为具有一定形状和尺寸零件的机床,主要包括锻压机床、冲压机床、折弯机、剪板机、激光切割机等。作为装备制造业的基础,金属成形机床广泛应用于汽车、航空航天、家电、电子、建筑等领域。
二、市场前景展望(2020-2026)
1. 市场规模与增长趋势
2020年,受疫情影响,中国金属成形机床市场规模出现短暂下滑,但随着国内疫情控制和经济复苏,2021年市场迅速反弹。预计2022-2026年,行业将保持年均6%-8%的复合增长率,到2026年市场规模有望突破1500亿元人民币。
2. 驱动因素
- 下游需求升级:汽车轻量化、新能源汽车快速发展,对高精度、高效率成形机床需求增加;航空航天领域对大型精密锻压设备需求旺盛。
- 政策支持:国家出台《中国制造2025》等政策,推动高端数控机床国产化,金属成形机床作为重点领域受益。
- 技术迭代:伺服驱动、智能化、自动化技术应用,推动产品升级换代。
- 出口潜力:随着“一带一路”倡议深入,中国金属成形机床出口市场逐步扩大。
3. 细分市场前景
- 数控锻压机床:受益于汽车冲压件需求,保持稳定增长。
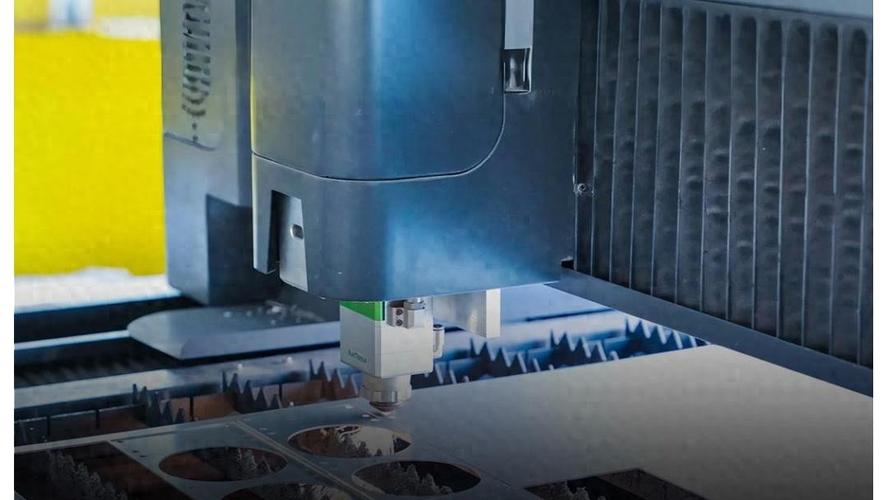
- 激光切割机床:随着激光技术成本下降,应用领域拓宽,增速高于行业平均。
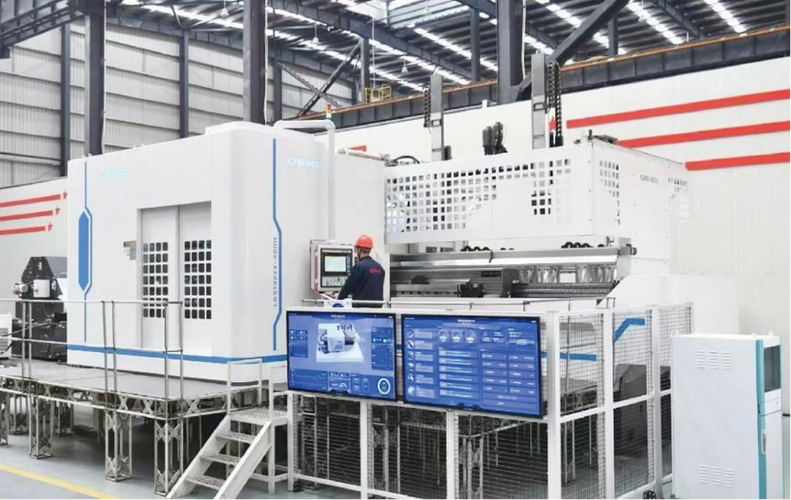
- 折弯机与剪板机:传统产品竞争激烈,但高端数控折弯机需求上升。
4. 挑战与风险
- 核心技术依赖进口,高端产品竞争力不足。
- 原材料价格波动影响利润。
- 国际市场竞争加剧,贸易壁垒风险。
三、产业竞争格局分析
1. 市场集中度
中国金属成形机床行业市场集中度较低,CR10不足30%。低端产品同质化严重,价格竞争激烈;中高端市场由外资品牌和少数国内龙头企业主导。
2. 主要企业竞争态势
- 国内龙头企业:济南二机床(大型冲压线)、扬力集团(冲压设备)、亚威股份(激光切割与折弯机)、合锻智能(液压机)等,在细分领域具备较强竞争力。
- 外资品牌:德国通快(激光)、日本天田(钣金)、瑞士百超等,占据高端市场主要份额。
- 竞争趋势:国内企业通过并购、技术合作提升竞争力,逐步向高端市场渗透;外资企业加速本地化生产,降低成本。
3. 区域竞争格局
行业呈现明显集群特征:
- 长三角地区(江苏、浙江、上海):产业配套完善,代表企业亚威、扬力等。
- 环渤海地区(山东):以济南二机床为核心,大型锻压设备集中。
- 珠三角地区:激光切割设备企业聚集,如大族激光。
4. 竞争要素分析
- 技术研发:高端数控系统、伺服驱动等核心技术成为竞争焦点。
- 品牌与渠道:下游客户对品牌忠诚度较高,服务能力是关键。
- 成本控制:规模化生产和供应链管理能力决定盈利水平。
四、结论与建议
2020-2026年,中国金属成形机床行业面临需求升级和技术突破的双重机遇,市场前景广阔但竞争激烈。国内企业应加大研发投入,突破高端数控系统瓶颈;加强产业链协同,提升配套能力;利用政策支持,拓展国际市场;通过差异化竞争,在细分领域形成优势。预计到2026年,行业将形成若干具有国际竞争力的龙头企业,高端产品国产化率显著提升。