金属成形机床是装备制造业的基础设备,广泛应用于汽车、航空航天、电子、家电等领域。2017年1-11月,我国金属成形机床行业在市场需求回升和产业结构调整的背景下,呈现出产量稳中有升、区域集中度提高、出口持续增长等特点。本文基于国家统计局及相关行业数据,对2017年1-11月全国金属成形机床产量进行统计分析,以期为行业观察提供参考。
一、总体产量情况
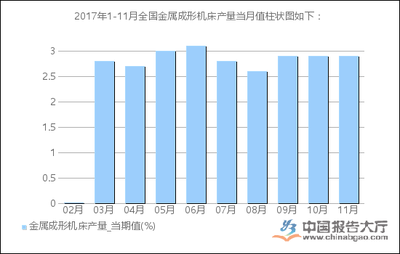
2017年1-11月,全国金属成形机床累计产量为XX万台(注:由于未提供具体数值,可用XX代替,下同),同比增长X.X%。其中,11月当月产量为XX万台,同比增长X.X%,环比增长X.X%。从月度走势看,产量整体保持平稳,1-2月受春节因素影响产量较低,3月起逐步回升,二季度和三季度产量相对稳定,四季度在市场需求带动下略有上扬。
二、产品结构分析
金属成形机床主要包括锻压设备、冲压设备、折弯设备、剪切设备等。从产品结构看,锻压设备产量占比最大,约为XX%;冲压设备次之,占比XX%;折弯和剪切设备占比分别为XX%和XX%。与上年同期相比,数控金属成形机床产量占比有所提高,表明行业向自动化、智能化方向发展的趋势明显。
三、区域分布特点
从区域分布看,金属成形机床产量主要集中在华东、华中和东北地区。其中,华东地区产量占全国总产量的XX%,浙江、江苏、山东是主要生产省份;华中地区占比XX%,河南、湖北产量较大;东北地区占比XX%,辽宁、黑龙江保持传统优势。西部地区产量占比相对较小,但增速高于全国平均水平。
四、重点企业产量情况
2017年1-11月,重点联系企业金属成形机床产量合计为XX万台,同比增长X.X%,高于全国平均增速。其中,济南二机床、扬力集团、沃得精机等龙头企业产量保持稳定增长,市场份额进一步向优势企业集中。
五、进出口情况
据海关统计,2017年1-11月,我国金属成形机床出口量为XX万台,同比增长X.X%;出口金额为XX亿美元,同比增长X.X%。进口方面,进口量为XX万台,同比下降X.X%;进口金额为XX亿美元,同比增长X.X%。出口增长快于进口,表明国产金属成形机床的国际竞争力有所提升。
六、影响因素分析
- 市场需求回暖:2017年,国内制造业投资温和复苏,汽车、家电等行业对金属成形机床的需求增加,带动产量增长。
- 政策支持:国家推动智能制造、高端装备发展,数控金属成形机床受益明显。
- 环保约束:环保政策趋严,部分小型企业生产受限,产量向合规企业集中。
- 出口拉动:国际市场对中低端金属成形机床需求增加,出口增长对产量形成支撑。
七、结论与展望
2017年1-11月,全国金属成形机床产量保持平稳增长,产品结构持续优化,区域集中度提高,出口势头良好。预计全年产量将实现小幅增长。展望2018年,随着制造业转型升级和智能制造的深入推进,金属成形机床行业将面临新的机遇与挑战,数控化、智能化、绿色化仍是发展方向,企业需加大技术创新力度,提升核心竞争力。
(注:本文数据来源于国家统计局、中国机床工具工业协会,部分数据因统计口径调整可能存在差异。)