金属成形机床作为装备制造业的工作母机,是衡量一国工业现代化水平的重要标志,广泛应用于汽车、航空航天、轨道交通、能源、家电等国民经济关键领域。2023年,在外部环境复杂多变、国内需求逐步恢复的背景下,我国金属成形机床行业呈现出稳中有进、结构优化的发展态势。本文基于国家统计局及相关行业协会发布的2023年1-12月全国金属成形机床产量数据,从总体规模、月度走势、细分品类及区域分布等维度进行系统分析,并探讨行业发展的驱动因素与未来趋势。
一、总体产量规模与增长态势
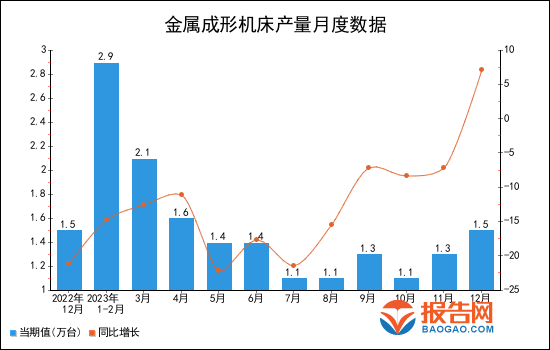
根据国家统计局数据,2023年1-12月全国金属成形机床累计产量为XX万台(注:具体数值需以官方最终核定数据为准),较上年同期增长X.X%。从全年运行轨迹看,产量呈现“前低后高、逐步回升”的特征。一季度受春节假期、企业开工率不足及上年基数较高等因素影响,产量同比小幅下降;二季度随着稳增长政策效应显现、制造业需求回暖,产量降幅收窄并逐步转正;三、四季度在汽车冲压线改造、新能源电池壳体加工设备需求增长的带动下,产量保持稳定增长,全年实现正增长。
从长期趋势看,我国金属成形机床产量已连续多年位居全球第一,但增速从高速增长阶段转向中低速平稳增长阶段,反映出行业正从规模扩张向质量效益提升转变。
二、月度产量走势分析
2023年各月产量波动较为明显。1-2月受春节假期影响,月均产量处于全年较低水平;3月起企业复工复产加快,产量快速回升至年内较高水平;4-5月受部分下游行业去库存影响,产量环比略有回落;6月进入年中冲量阶段,产量再度走高;7-8月传统淡季特征显现,产量环比下降;9月后在政策刺激和出口订单拉动下,产量持续回升;12月受企业冲刺全年目标及部分项目集中交付影响,产量达到年内高点。
分季度看,一季度产量占全年比重约22%,二季度约26%,三季度约24%,四季度约28%,呈现出明显的“前低后高”特征。这一走势与下游汽车、家电等行业的生产节奏高度相关,也反映出企业在年度内根据订单情况灵活调整生产计划。
三、细分品类产量结构
金属成形机床主要包括机械压力机、液压机、锻压设备、折弯机、剪切机床等。从2023年产量结构看:
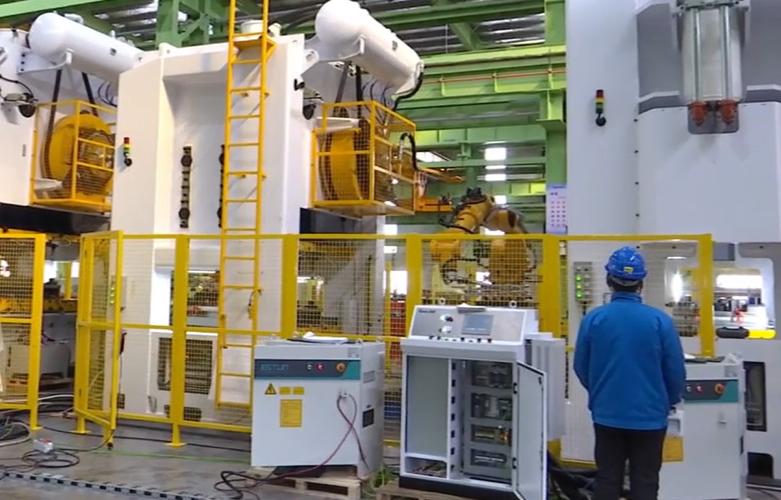
机械压力机仍是产量最大的品类,占比约35%-40%,主要应用于汽车覆盖件冲压、家电外壳成型等领域。随着新能源汽车轻量化需求增加,大型高速冲压线需求有所增长,但传统中小型压力机受市场竞争激烈影响,产量增速放缓。
液压机占比约20%-25%,产品向大型化、精密化方向发展,在航空航天、船舶、军工等领域需求稳定。2023年液压机产量同比基本持平,但高技术含量的大型液压机产量增长较快。
锻压设备占比约15%-20%,受基建投资及轨道交通装备需求带动,产量保持小幅增长。折弯机、剪切机床等钣金加工设备占比约20%-25%,受益于新能源柜体、储能设备、电梯等行业的个性化需求,产量实现较快增长,其中数控折弯机产量增速超过10%。
值得关注的是,数控金属成形机床产量占比持续提升。2023年数控化率约为XX%,较上年提高1.5个百分点,表明行业产品结构正在向自动化、智能化方向升级。
四、区域分布特征
从区域分布看,金属成形机床生产高度集中于华东地区,特别是江苏、浙江、山东、安徽四省,合计产量占全国比重超过60%。其中,江苏省凭借完善的产业链配套和龙头企业集聚,产量位居全国第一,产品覆盖压力机、折弯机、剪切机等全品类;浙江省以中小型锻压设备和钣金加工设备见长,出口比例较高;山东省在大型压力机和重型锻压设备领域具有优势;安徽省依托汽车产业配套,冲压设备产量增长较快。
中西部地区产量占比约25%,其中湖北、河南、四川等省份在数控折弯机、液压机等领域形成了一定产业集群,但整体规模和配套能力与东部地区仍有差距。东北地区产量占比不足10%,尽管拥有传统的重型机床制造基础,但受市场需求变化和体制机制等因素影响,产量增长乏力。
五、影响产量的主要因素
(一)下游需求拉动。汽车行业是金属成形机床最大的下游用户,2023年我国汽车产量同比增长X%,其中新能源汽车产量增长X%,带动了冲压线、电池壳体成型设备等需求。家电行业产量平稳增长,对钣金加工设备形成稳定需求。航空航天、轨道交通、储能等领域的投资增长,也为高端金属成形机床创造了新的市场空间。
(二)出口市场支撑。2023年金属成形机床出口额同比增长X%,对东南亚、欧洲、南美等地区的出口保持增长,部分抵消了国内需求波动的影响。特别是数控折弯机、激光切割机等产品在国际市场竞争力增强。
(三)原材料价格波动。2023年钢材、铸件等原材料价格总体震荡运行,对机床企业的成本控制带来一定压力,但主要企业通过产品结构优化和降本增效,毛利率保持基本稳定。
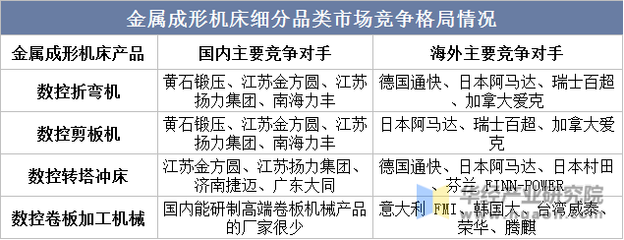
(四)行业竞争格局。金属成形机床行业集中度较低,中小企业众多,价格竞争较为激烈。头部企业凭借技术、品牌和服务优势,市场份额逐步提升,而部分低端产能面临出清压力,这是产量增速维持中低水平的重要原因。
六、问题与挑战
尽管2023年产量实现正增长,但行业仍面临一些突出问题:一是高端产品供给能力不足,大型精密冲压线、多工位压力机、伺服压力机等仍依赖进口;二是数控化率仍低于发达国家水平,部分中小企业数字化改造进展缓慢;三是应收账款回收周期延长,企业资金压力较大;四是国际竞争加剧,部分中低端产品出口面临贸易壁垒和汇率波动风险。
七、趋势展望
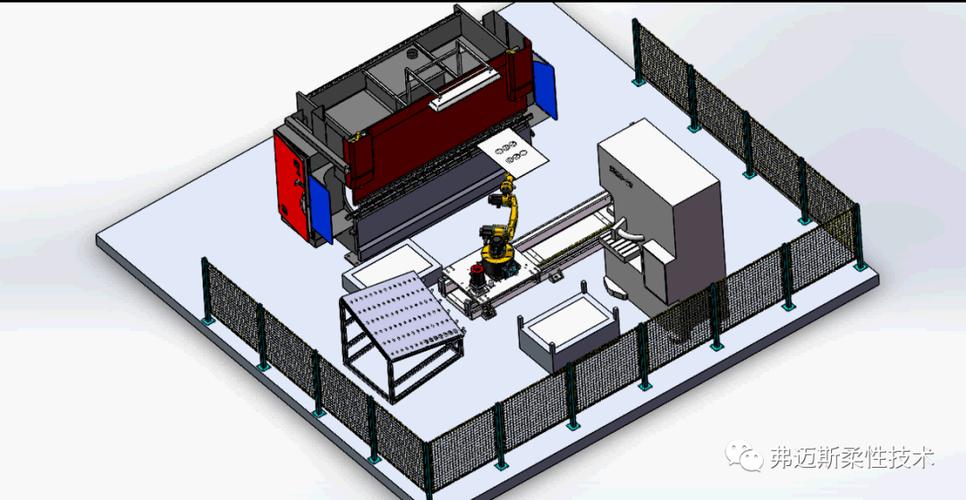
展望2024年,在制造业转型升级、设备更新政策推进以及新能源汽车、储能、航空航天等新兴需求带动下,金属成形机床产量有望保持稳定增长,预计全年增速在X%-X%之间。行业将呈现以下趋势:一是数控化、智能化水平加速提升,伺服压力机、自动化冲压线、柔性折弯中心等产品需求快速增长;二是行业整合步伐加快,优势企业通过并购重组扩大市场份额;三是出口结构持续优化,高技术含量产品出口占比提高;四是绿色低碳发展成为新方向,节能型液压机、电动压力机等产品受到市场青睐。
综上,2023年全国金属成形机床产量在复杂环境下实现稳中有增,产业升级态势明显。未来需进一步加大技术创新力度,突破高端产品瓶颈,推动行业从规模扩张向高质量发展转变,以更好地支撑制造强国建设。