一、行业概述
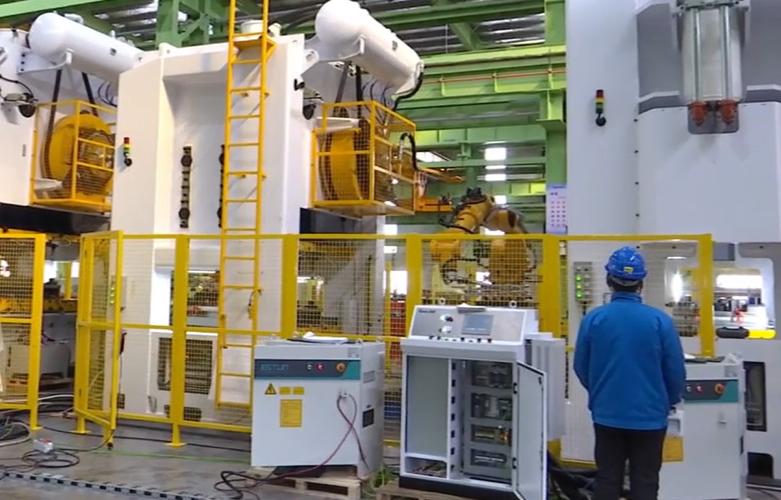
金属成形机床是装备制造业的重要组成部分,广泛应用于汽车、航空航天、船舶、电子、家电、建筑等行业。按加工方式可分为压力机、剪切机床、弯曲机床、锻造机床等。随着制造业转型升级,金属成形机床行业迎来新的发展机遇。
二、行业发展趋势
- 数控化率持续提升:随着人工成本上升和精度要求提高,数控金属成形机床占比逐年增加,预计到2031年数控化率将超过60%。
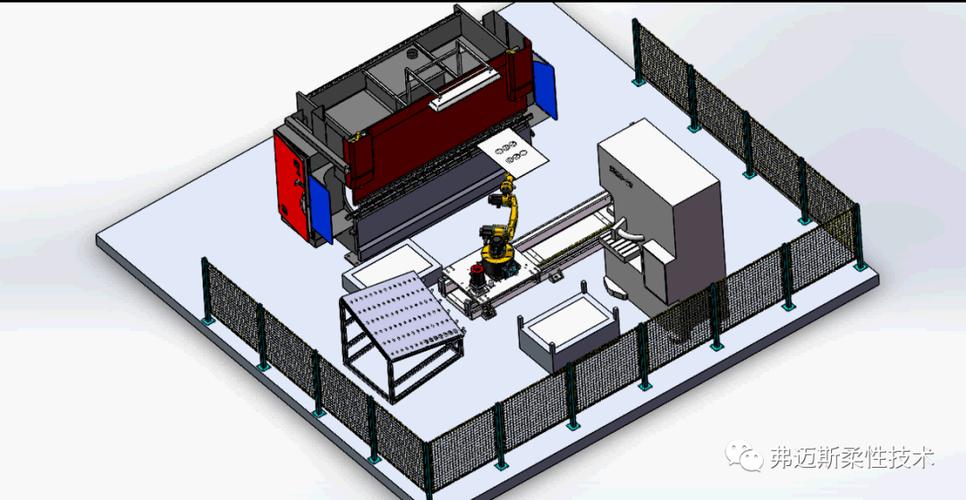
- 自动化和智能化:集成机器人、物联网、AI技术的智能成形单元和柔性生产线成为主流,实现远程监控、故障诊断和自适应控制。
- 高速高精高效:伺服驱动、直线电机等技术的应用使机床向高速、高精度、高效率方向发展,满足轻量化、高强度材料加工需求。
- 绿色制造:节能设计、噪声控制、粉尘收集等环保技术受到重视,符合“双碳”目标。
- 服务型制造:企业从单纯销售设备转向提供全生命周期服务,包括工艺支持、模具管理、设备再制造等。
三、市场现状与规模
2023年中国金属成形机床市场规模约420亿元,同比增长5.8%。预计2024-2031年期间年均复合增长率(CAGR)为6.5%,到2031年市场规模有望突破700亿元。主要驱动因素包括:汽车轻量化带动冲压设备需求、航空航天领域对精密锻造设备的需求、家电及消费电子行业更新换代、基础设施投资拉动剪切弯曲设备。
四、竞争格局
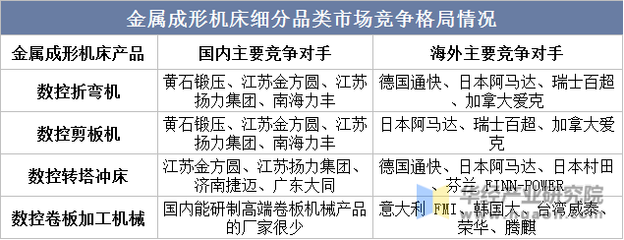
行业集中度较低,国内企业在中低端市场具有优势,高端市场仍由德国、日本等国际品牌主导。龙头企业如济南二机床、扬力集团、亚威股份等正加大研发投入,向高端市场渗透。专精特新中小企业不断涌现,在细分领域形成特色竞争力。
五、投资前景与风险
投资前景:
- 政策支持:国家出台《“十四五”智能制造发展规划》等政策,推动机床行业高质量发展。
- 下游需求升级:新能源汽车、航空航天、轨道交通等领域投资增加,带来高端成形设备需求。
- 进口替代空间:高端数控成形机床国产化率不足30%,进口替代潜力巨大。
- 后市场服务:设备维护、升级改造、模具配套等后市场服务市场广阔。
投资风险:
- 经济周期波动影响下游投资。
- 核心技术瓶颈制约高端发展。
- 原材料价格波动影响利润。
- 国际竞争加剧,贸易摩擦风险。
六、投资建议
- 重点关注具备核心技术、在细分领域有优势的专精特新企业。
- 关注在伺服压力机、大型 multitasking 成形中心等高端产品上取得突破的企业。
- 投资智能化和服务化转型较快的企业。
- 关注后市场服务领域的投资机会,如设备再制造、模具服务等。
- 建议投资者保持谨慎乐观,结合技术迭代和市场需求变化动态调整策略。
七、结论
2024-2031年金属成形机床行业将保持稳定增长,数控化、智能化、绿色化是主要方向。高端市场进口替代和存量市场更新升级是核心增长点。投资者应聚焦技术领先、具备差异化竞争优势的企业,同时注意防范经济波动和竞争风险。