金属成形机床作为装备制造业的基础,其发展前景与宏观经济、产业升级和技术变革紧密相连。未来五年(2025-2030年),该行业预计将步入一个结构调整与质量提升并行的关键阶段,整体前景谨慎乐观,机遇与挑战并存。
一、驱动行业发展的积极因素
- 制造业升级与设备更新需求:随着中国制造业向高端化、智能化转型,汽车(尤其是新能源汽车)、航空航天、轨道交通、能源装备等领域对高精度、高效率、高可靠性的金属成形机床需求将持续增长。国家推动的大规模设备更新政策也将为存量设备的升级换代提供市场空间。
- 轻量化与新材料应用:汽车轻量化趋势推动铝合金、高强钢、复合材料等新材料的应用,对成形工艺和机床性能提出新要求,带动了大型、精密、多工位成形机床及配套自动化线的需求。
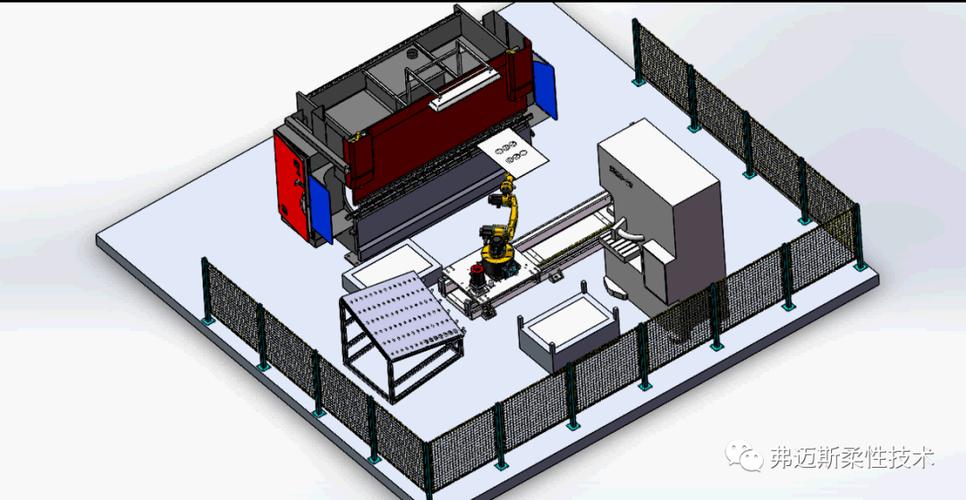
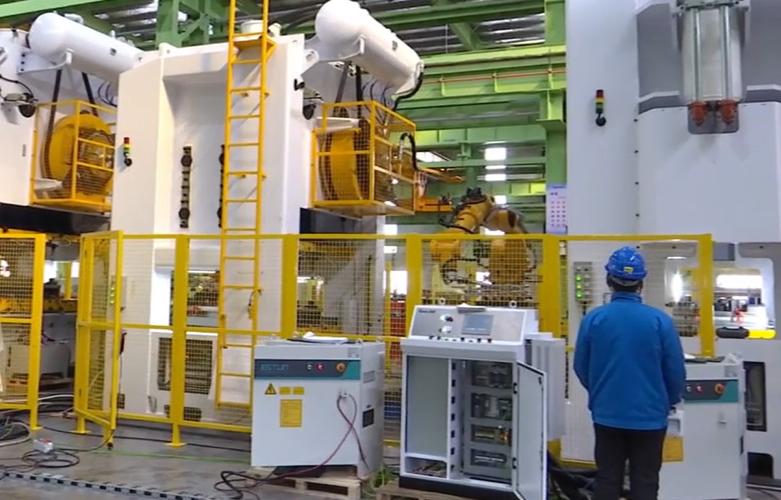
- 自动化与智能化融合:工业机器人、物联网、人工智能与成形机床的集成日益紧密。具备自适应控制、工艺参数优化、远程运维、预测性维护等功能的智能成形机床及柔性制造单元(FMC)将成为竞争焦点,提升产品附加值和用户体验。
- 国产替代深化:在政策引导和供应链安全需求下,重点领域高端金属成形机床的国产化替代进程有望加速,为国内骨干企业提供成长窗口。
二、面临的主要挑战
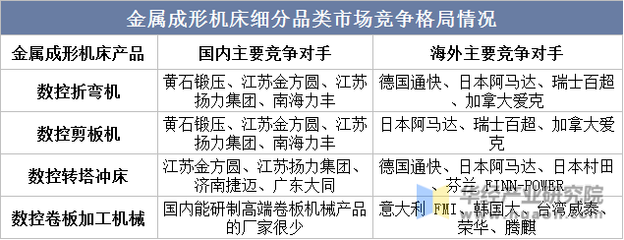
- 高端市场竞争力不足:在超精密、超大吨位、多连杆压力机、高性能数控冲床/折弯机等高端领域,与国际顶尖品牌在精度保持性、可靠性、核心数控系统与关键功能部件方面仍有差距,品牌影响力有待提升。
- 下游投资波动性:行业需求与汽车、家电、工程机械等下游固定资产投资节奏高度相关,宏观经济波动可能导致市场需求呈现周期性起伏。
- 成本与环保压力:原材料价格波动、人力成本上升以及日益严格的能耗与环保法规,对企业的成本控制和绿色制造能力提出更高要求。
- 人才结构性短缺:既懂成形工艺又精通自动化、数字化的复合型研发、应用与服务人才相对匮乏。
三、未来五年发展趋势判断
- 产品结构优化:由单机销售向提供集成化、自动化、智能化的成形解决方案(如冲压自动化生产线、柔性折弯中心)转变。
- 技术迭代加速:伺服驱动、直驱技术更广泛应用;基于数字孪生的工艺仿真与优化将更普及;增材制造与减材/等材制造的复合加工技术可能取得新进展。
- 产业集中度提升:市场竞争加剧,具备技术、品牌和资本优势的头部企业有望通过兼并重组或内生增长扩大份额,专业化“专精特新”企业在细分市场持续深耕。
- 服务化转型深化:从单纯设备供应商向全生命周期服务商延伸,服务性收入占比逐步提高。
结论:未来五年,中国金属成形机床行业将处于“爬坡过坎”的攻坚期。预计市场规模将保持平稳增长,但结构分化明显——中低端通用产品竞争激烈,高端、智能、专用化产品需求旺盛。行业发展的主旋律将从规模扩张转向质量效益提升,核心竞争力在于技术创新、质量可靠性、品牌价值与服务能力。聚焦细分市场、深耕技术、拥抱数字化与绿色化,是把握未来机遇的关键。